אפשר להתכונן לפרישה במשך שנים- ועדיין לא להיות מוכנים לחיים שאחריה.
כי צבירת פנסיה והיערכות לחיים עם הפנסיה הן שתי משימות שונות.
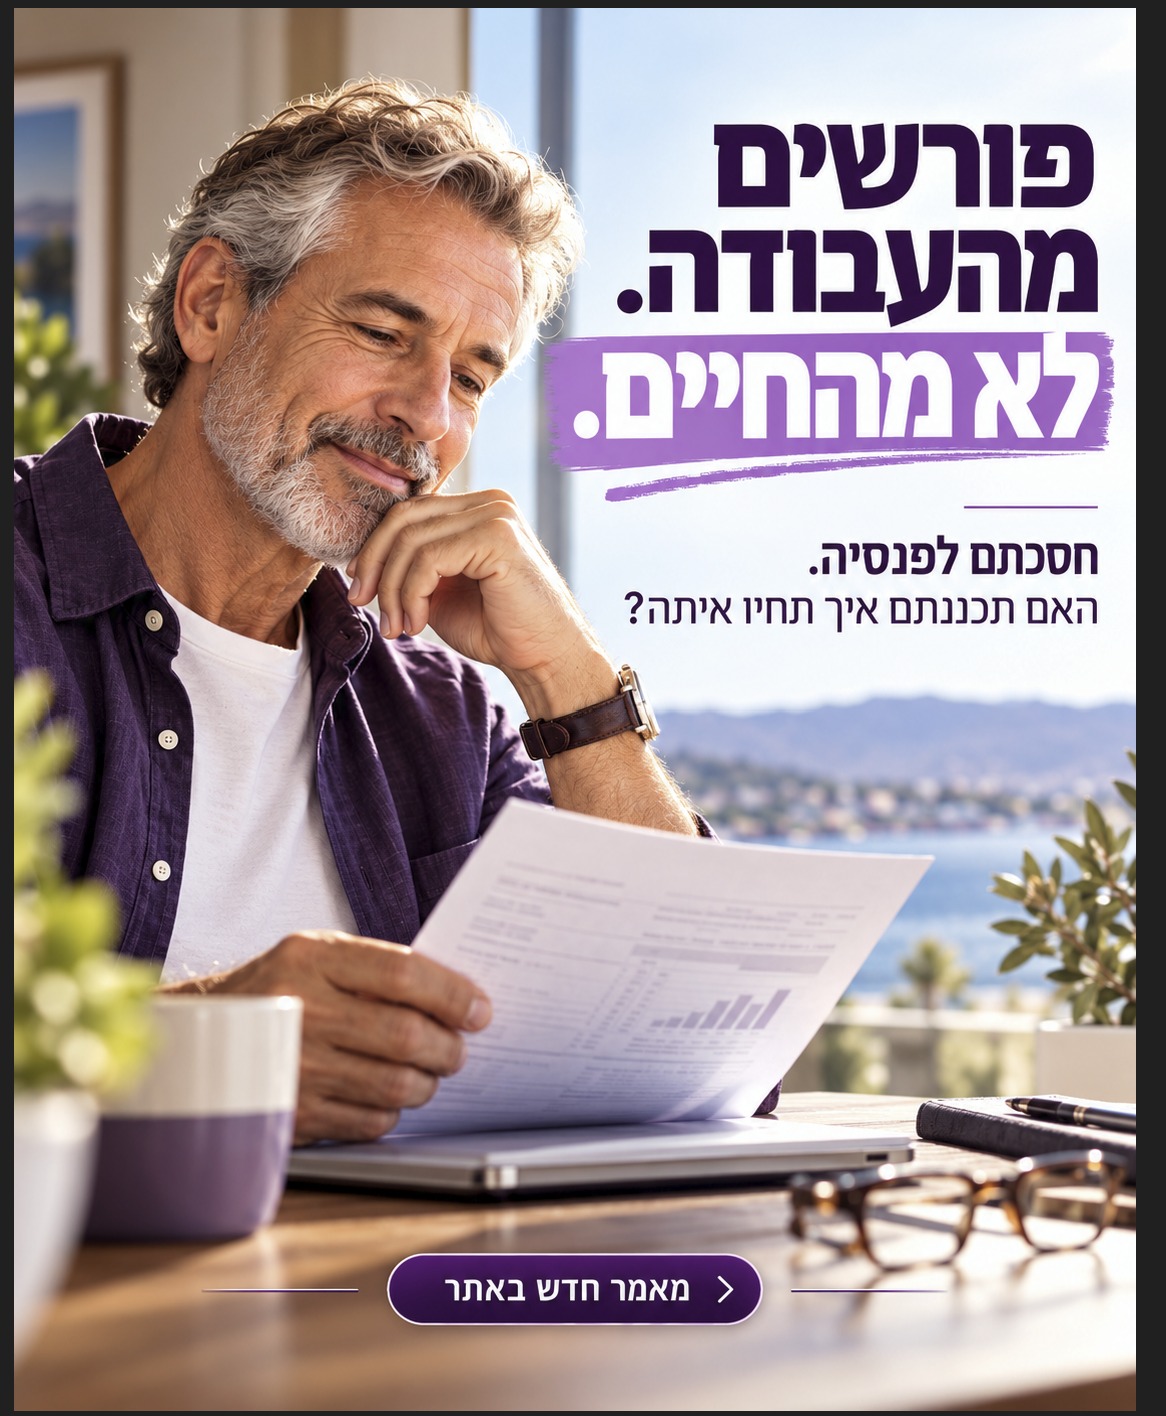
במשך שנים הוא חיכה לרגע הזה.
בלי שעון מעורר, בלי ישיבות ולוחות זמנים. סוף־סוף יהיה זמן לטייל, להיות עם הנכדים ולעשות את כל מה שנדחה ל"אחרי שאפרוש".
ואז, כמה חודשים לפני הפרישה, הוא פותח את תחזית הקצבה הפנסיונית שלו.
את המשכורת הוא מכיר היטב. במשך עשרות שנים ידע כמה נכנס לחשבון וכיצד מתנהלים החיים סביב ההכנסה הזאת.
עכשיו מופיע מספר אחר.
הוא ידע שההכנסה עשויה לרדת. אבל רק כשהמספר מונח מולו, הוא מתחיל להבין מה משמעותו עבור החיים שתכנן.
זה הרגע שבו הפרישה מפסיקה להיות תאריך ביומן והופכת למציאות.
עבדתם ארבעים שנה. האם גם חסכתם ארבעים שנה?
אחד השינויים המשמעותיים בעולם הפנסיוני בישראל הוא המעבר מהסדרי פנסיה תקציבית לפנסיה צוברת.
בפנסיה תקציבית, שהייתה נהוגה במגזרים מסוימים, בעיקר בשירות הציבורי, הקצבה נקבעת לפי כללי ההסדר, ובהם שנות השירות והשכר הקובע.
בפנסיה צוברת, שבה מבוטחים כיום מרבית המצטרפים החדשים, הקצבה תלויה בחיסכון שהצטבר, בהפקדות לאורך השנים, בתשואות, בדמי הניהול ובתנאי חישוב הקצבה.
אבל כאן מסתתרת נקודה שרבים אינם נותנים עליה את הדעת:
ארבעים שנות עבודה אינן בהכרח ארבעים שנות חיסכון פנסיוני רציף.
מעברים בין עבודות, תקופות ללא הפקדות ומשיכת כספי פיצויים לאורך הקריירה עשויים להקטין משמעותית את החיסכון שיישאר לפרישה.
וגם מי שחסך ברציפות ולא משך כספים אינו מובטח לקבל קצבה הדומה למשכורתו האחרונה.
לכן שני אנשים שהשתכרו שכר דומה בשנים האחרונות עשויים לפרוש עם קצבאות שונות לחלוטין.
המשכורת האחרונה מספרת כמה הרווחתם בסוף הקריירה. היא אינה מספרת את כל סיפור החיסכון שלכם.
המשכורת משתנה. החיים לא מתאימים את עצמם אוטומטית.
נחזור לאדם שלנו.
נניח שהכנסתו האישית נטו מעבודה הייתה 15,000 שקל בחודש, ולאחר הפרישה ההכנסה האישית נטו הצפויה לו מפנסיה וממקורות נוספים, ככל שהוא זכאי להם, תהיה 9,000 שקל.
פער של 6,000 שקל בחודש.
זו דוגמה להמחשה בלבד, שאינה מבוססת על הנחה בדבר מספר שנות החיסכון או משיכת כספים, ואינה מייצגת קצבה צפויה.
אבל היא ממחישה שינוי משמעותי: גם כשההכנסה יורדת, המשכנתה, הביטוחים והוצאות הבית אינם מצטמצמים בהכרח באותו שיעור.
ייתכן שחלק מההוצאות יפחתו ואחרות יגדלו. ואם בן או בת הזוג ממשיכים לעבוד, צריך להביא בחשבון גם את הכנסתם
לכן השאלה אינה רק כמה פנסיה תקבלו, אלא כמה כסף יעמוד לרשותכם בפועל לאחר ההתחייבויות וההוצאות.
ולצד המספרים משתנה גם השגרה.
אחד מבני הזוג אולי ממשיך לעבוד, בעוד השני מתעורר ליום שאין לו לוח זמנים קבוע. עבור חלק מהפורשים זהו חופש נפלא. אחרים מגלים שהם מתגעגעים לאחריות, לקשרים החברתיים ולתחושת הנחיצות שהעבודה העניקה להם.
שתי התחושות טבעיות, ולעיתים הן מתקיימות יחד.
תפקיד בעבודה יכול להסתיים. הניסיון, היכולות והערך של האדם אינם מסתיימים איתו.
את שנות החיסכון אי אפשר להחזיר. את הדרך קדימה עדיין אפשר לבחון.
אדם שנמצא חודשים ספורים לפני פרישה אינו יכול לחזור עשרים שנה לאחור ולהגדיל הפקדות שלא בוצעו. אין טעם לומר לו עכשיו מה היה צריך לעשות בגיל ארבעים.
אבל בהחלט יש משמעות להיכרות עם המציאות שמחכה לו.
מה תהיה ההכנסה הכוללת נטו? אילו התחייבויות ימשיכו? אילו זכויות ומשאבים עומדים לרשותו? ומה חשוב לו ולמשפחתו לשמר בשנים הבאות?
לפעמים הבדיקה תגלה שהמצב יציב יותר מכפי שחשבו. לפעמים היא תחשוף פער שמחייב התאמות, ואולי גם החלטות לא פשוטות.
אין פתרון אחד שמתאים לכל פורש או פורשת. המצב הכלכלי, הבריאותי והמשפחתי שונה מאדם לאדם, וכך גם האפשרויות.
אבל הכרת המציאות החדשה מאפשרת לבחון את הדרך קדימה מתוך הבנה, ולא רק מתוך חשש.
יש עוד הרבה למה לצפות
אחרי עשרות שנות עבודה מותר להתרגש מהחופש, ומותר גם לחשוש מהשינוי.
הזמן שהתפנה מביא איתו אפשרויות חדשות. חלק מהתוכניות יצטרכו להשתנות, ואחרות אולי יתגשמו דווקא עכשיו.
הפרישה אינה מבטלת את הרצון ללמוד, לתרום, לטייל, להיות עם המשפחה או למצוא משמעות בעשייה חדשה.
המציאות הכלכלית ראויה לבדיקה רצינית. החיים החדשים ראויים לא פחות לתקווה.
לא צריך להמשיך לחיות בדיוק כפי שחיינו כדי להמשיך לחיות טוב.
פורשים מהעבודה. לא מהחיים.
מישל עדי דוריאן | MUHNI WELLCOME
יועצת משכנתאות ומתכננת פיננסית CFP®
המידע במאמר הוא כללי ואינו מהווה ייעוץ פנסיוני, פיננסי, מיסויי או משכנתאי אישי. הדוגמה המספרית נועדה להמחשה בלבד. זכויות, הכנסות ואפשרויות פעולה תלויות בנתונים ובנסיבות האישיות ומחייבות בדיקה מקצועית מתאימה.