יעוץ פיננסי
פורשים מהעבודה. לא מהחיים.
אפשר להתכונן לפרישה במשך שנים- ועדיין לא להיות מוכנים לחיים שאחריה. כי צבירת פנסיה והיערכות לחיים עם הפנסיה הן שתי משימות שונות. במשך שנים הוא
אפשר להתכונן לפרישה במשך שנים- ועדיין לא להיות מוכנים לחיים שאחריה. כי צבירת פנסיה והיערכות לחיים עם הפנסיה הן שתי משימות שונות. במשך שנים הוא
יש הון בדירה, אבל זה לא אומר שכל הסכום זמין למימון. החל מ־1.10.2026 השתנה אופן חישוב ההחזר בהלוואה נוספת המובטחת באותו נכס. המאמר מסביר מה
כשהילדים צריכים עזרה כדי להשלים רכישת דירה, השאלה אינה רק כמה חסר להם – אלא מאיפה יגיע הכסף, מה הוא דורש מההורים, ומה משתנה בחישוב
החלטת הריבית של בנק ישראל מגיעה עם מספר אחד, אבל ההשפעה על כל משכנתה יכולה להיות שונה. המאמר מסביר איך לקרוא את ההחלטה, אילו
הון עצמי יכול להספיק על הנייר – ועדיין לא להיות זמין ברגע שבו החוזה דורש תשלום. לפני החתימה, כדאי לבדוק לא רק כמה כסף יש,
מצאתם את הבית הבא, אבל הדירה הקיימת עדיין לא נמכרה. המאמר מציג שלוש דרכי פעולה אפשריות ומסביר כיצד זמינות הכסף, לוחות התשלומים ומועדי המסירה משפיעים
ממ״ד, התחדשות עירונית ושיפוץ לפני מכירה – מה באמת מחזיר את ההשקעה, ומה נשאר על חשבון המוכר? בעלי דירות רבים מגיעים לרגע המכירה עם אותה
בערב, אחרי שהבית נרגע, את פותחת שוב את המודעה. המטבח יפה. השכונה מתאימה. הבנק כבר נתן אור ירוק. ואז עולה המחשבה שלא מופיעה בתמונות: מה
שתי משכורות נכנסות, כל התשלומים משולמים ולא קרה אירוע חריג. אז למה יותר משפחות מגלות שהכסף לא מצליח להגיע עד סוף החודש? שתי משכורות נכנסות,
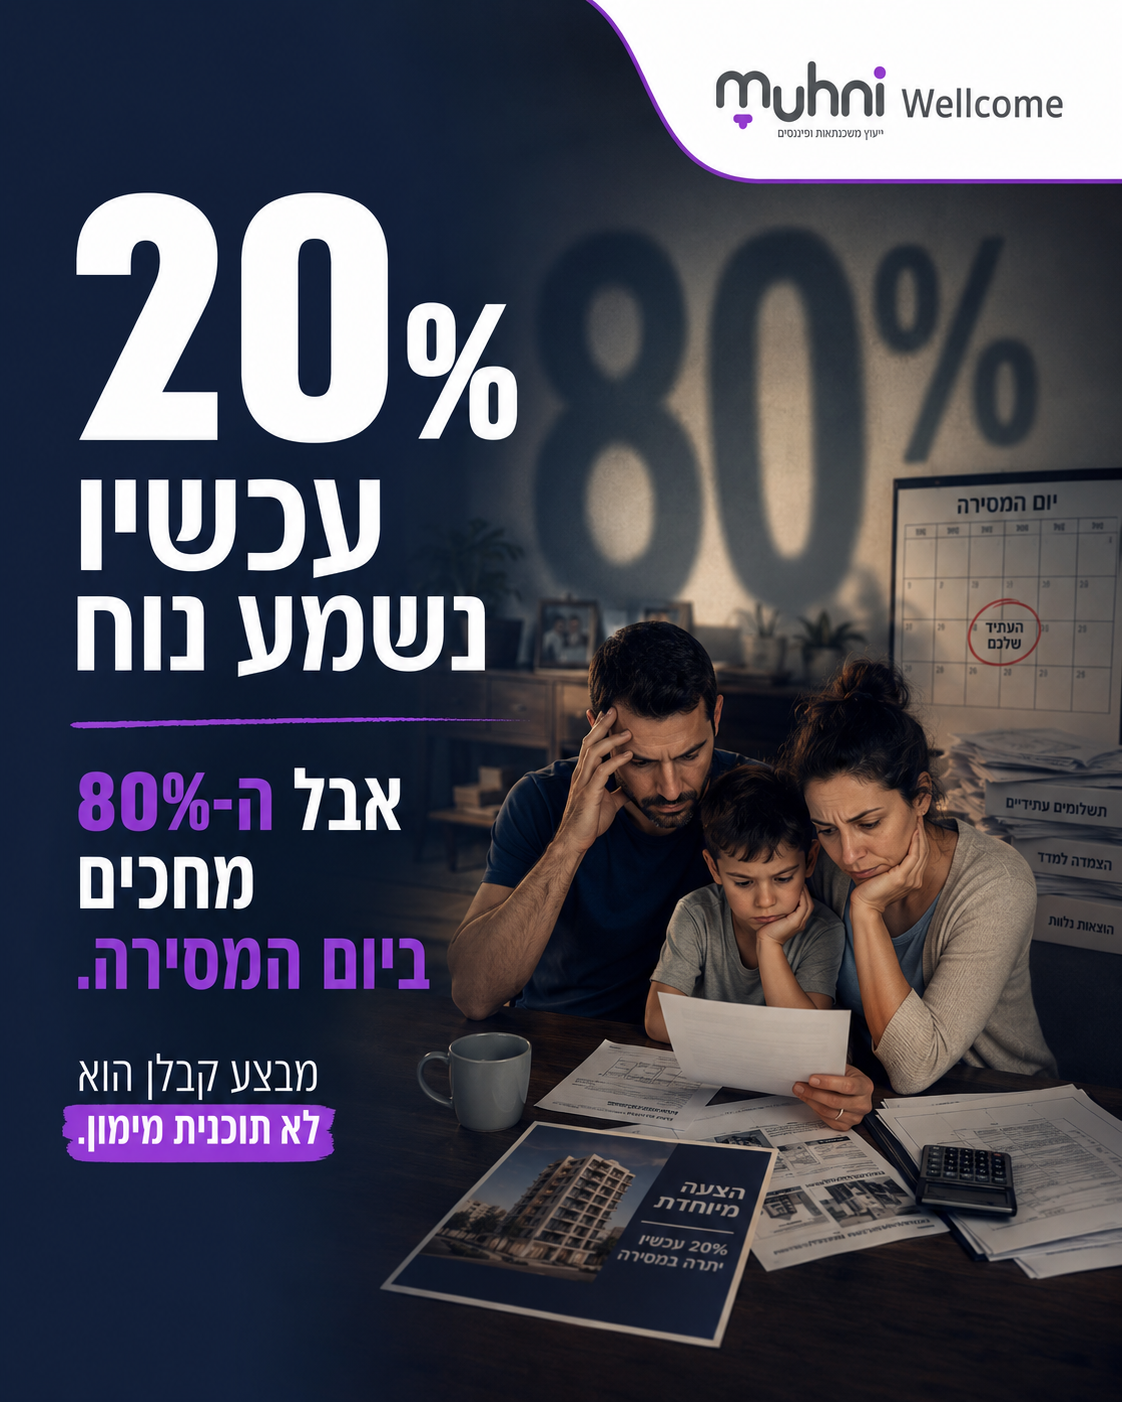
20% עכשיו נשמע נוח. השאלה היא מה יקרה עם ה־80% ביום המסירה יש רגע שבו דירה שנראתה רחוקה פתאום מרגישה אפשרית. הקבלן מבקש 20% עכשיו.
